
Chwilówka czy pożyczka na raty?
Żaden model nie jest z zasady tańszy. Pożyczka z jednorazową spłatą oznacza jedną dużą płatność po krótkim czasie, raty to mniejsze płatności rozłożone na dłużej, zwykle z wyższym kosztem w złotych. Wybór zależy od tego, kiedy i ile realnie możesz zapłacić bez sięgania po kolejny dług.
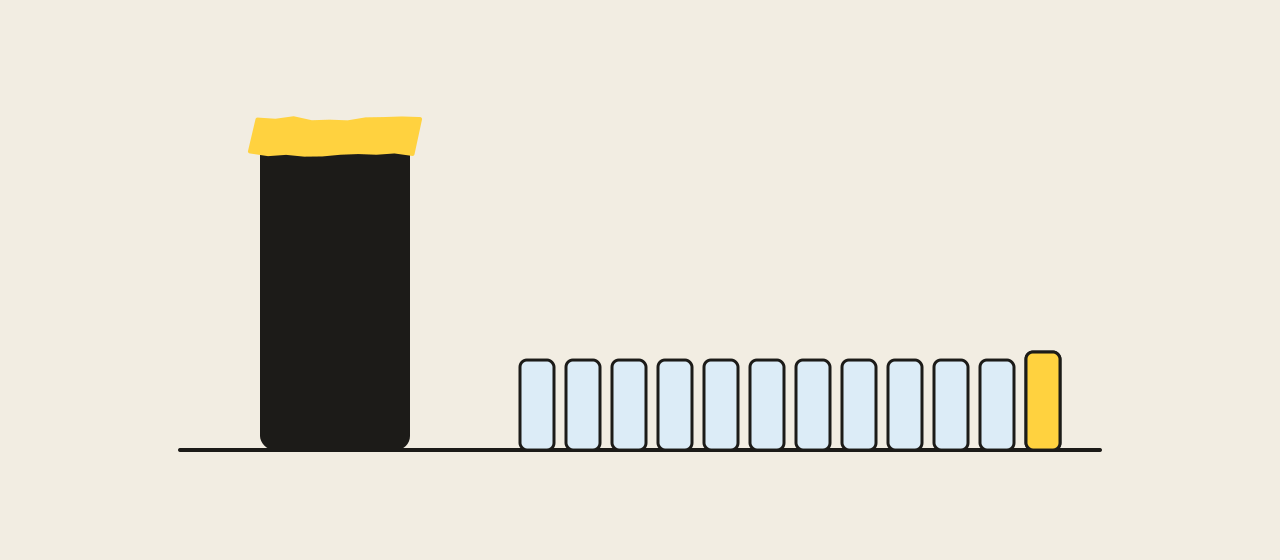
Dwa modele spłaty, dwa rodzaje ryzyka
Pytanie „co jest tańsze” ma sens dopiero przy tej samej kwocie i Twoim budżecie. Jednorazowa spłata zwykle kosztuje mniej złotych, ale wymaga jednej dużej płatności w krótkim terminie. Raty mniej obciążają każdy miesiąc, za to trwają dłużej i w sumie zwykle kosztują więcej.
W pożyczce z jednorazową spłatą, potocznie nazywanej chwilówką, oddajesz całą kwotę z kosztami jednego dnia, w naszych przykładach po 40 albo 60 dniach. W pożyczce na raty spłacasz kapitał i koszty częściami. Zasady i terminy spłaty musi określać umowa (art. 30 ust. 1 pkt 8 ustawy o kredycie konsumenckim), a harmonogram z rozbiciem każdej raty na kapitał, odsetki i inne koszty możesz bezpłatnie dostać na żądanie w każdym czasie trwania umowy (art. 37).
Ryzyko w każdym modelu leży gdzie indziej. Przy jednej płatności pytanie brzmi: czy w dniu terminu będziesz mieć całą sumę? Przy ratach: czy przez wszystkie miesiące zostanie na nie miejsce w budżecie, także wtedy, gdy pojawi się nieplanowany wydatek?
Przykład: 3 000 zł spłacane raz albo w sześciu ratach
Oba przykłady mają te same parametry: 3 000 zł, oprocentowanie 12%, prowizja 210 zł. Różni je tylko sposób spłaty.
3 000 zł na 60 dni, jednorazowa spłata
- Otrzymasz na konto
- 3 000,00 zł
- Odsetki (12,00% rocznie, stałe)
- 59,18 zł
- Prowizja (płatna razem ze spłatą)
- 210,00 zł
- Całkowity koszt
- 269,18 zł
- Całkowita kwota do zapłaty
- 3 269,18 zł
- RRSO
- 68,66%
- Termin spłaty
- 26.12.2026 (60 dni od wypłaty 27.10.2026)
Model EDU-2026.10-J1, wypłata 27.10.2026. To nie jest oferta pożyczki. Jak liczymy
3 000 zł w 6 ratach
- Otrzymasz na konto
- 3 000,00 zł
- Odsetki (12,00% rocznie, stałe)
- 105,86 zł
- Prowizja (rozłożona na raty)
- 210,00 zł
- Całkowity koszt
- 315,86 zł
- Całkowita kwota do zapłaty
- 3 315,86 zł
- RRSO
- 41,54%
- Raty
- 5 rat po 552,65 zł i ostatnia 552,61 zł
- Pierwsza rata
- 10.12.2026
- Najwyższa rata
- 552,65 zł (10.12.2026)
Model EDU-2026.10-J1, wypłata 27.10.2026, 6 rat. To nie jest oferta pożyczki. Jak liczymy
| Wskaźnik | Jednorazowo, 60 dni | 6 rat miesięcznych |
|---|---|---|
| Liczba płatności | 1 | 6 |
| Najwyższa płatność | 3 269,18 zł | 552,65 zł |
| Ostatnia płatność | 3 269,18 zł | 552,61 zł |
| Termin ostatniej płatności | 26.12.2026 | 10.05.2027 |
| Całkowity koszt | 269,18 zł | 315,86 zł |
| Całkowita kwota do zapłaty | 3 269,18 zł | 3 315,86 zł |
| RRSO | 68,66% | 41,54% |
Raty kosztują o 46,68 zł więcej, bo pieniądze pożyczasz dłużej. Za to najwyższa płatność w ratach jest prawie sześć razy mniejsza. Jednocześnie RRSO rat jest niższe, choć kosztują więcej. To nie błąd: w ratach co miesiąc oddajesz część kapitału, więc przez większość okresu korzystasz z mniejszej kwoty, a RRSO odnosi koszt do kwoty i czasu jej używania. Dlatego przy wyborze modelu patrz najpierw na złote i daty, a dopiero potem na procent.
Z tego samego powodu inaczej rozkładają się odsetki. W pożyczce jednorazowej naliczają się od całej kwoty przez cały okres. W ratach równych część odsetkowa jest największa w pierwszej racie i maleje z każdym miesiącem, bo maleje kapitał do spłaty, a część kapitałowa rośnie. Harmonogram pokazuje ten podział przy każdej racie, więc łatwo sprawdzić, ile kapitału zostało Ci do oddania w danym momencie. Przyda się to, jeśli w połowie umowy zechcesz spłacić resztę wcześniej.
Jak sprawdzić obciążenie budżetu
Zamiast pytać, który model jest lepszy, zadaj dwa pytania o własne pieniądze.
Przy jednej płatności: skąd weźmiesz pełną kwotę w dniu terminu? Jeśli z wynagrodzenia, sprawdź, czy po spłacie zostanie Ci na czynsz, rachunki i jedzenie do następnej wypłaty. Jeśli odpowiedź brzmi „jakoś się znajdzie” albo „pożyczę gdzie indziej”, to sygnał, że jedna duża płatność może być za duża.
Przy ratach: czy rata zmieści się w każdym miesiącu umowy, także w tych z większymi wydatkami? Sześć rat po 552,65 zł to pół roku stałego obciążenia. Dłuższy okres obniża ratę, ale podnosi koszt: w tym samym przykładzie 3 000 zł rozłożone na 12 rat daje ratę 284,05 zł i całkowitą kwotę do zapłaty 3 408,56 zł.
Jedna płatność może pasować, gdy
wiesz, z jakiego wpływu i kiedy zapłacisz całość, ten wpływ przychodzi przed terminem, a po spłacie zostaje Ci na stałe wydatki do kolejnej wypłaty. Krótszy okres oznacza wtedy mniejszy koszt w złotych.
Raty mogą pasować, gdy
potrzebna kwota jest większa niż to, co możesz odłożyć w jednym miesiącu, a rata mieści się w budżecie przez cały okres umowy. Płacisz więcej w sumie, ale każda płatność jest mniejsza.
Jeśli żaden z tych opisów nie pasuje, bo ani pełna kwota, ani rata nie mieszczą się w budżecie, problemem nie jest wybór modelu spłaty, tylko sama pożyczka. Wtedy zamiast porównywać warianty, lepiej najpierw policzyć wydatki.
Pomoże kalkulator budżetu: wpisujesz dochody i stałe wydatki i widzisz, ile zostaje na spłatę w danym miesiącu. Na stronach pożyczki online i pożyczki na raty opisujemy, jak oba modele wyglądają od strony umowy i wymagań.
Ostatnia rata, jedna płatność i limit odnawialny
W ratach spójrz osobno na ostatnią płatność. Zwykle różni się od pozostałych o grosze z zaokrągleń, jak 552,61 zł wobec 552,65 zł w przykładzie. Zdarzają się jednak umowy, w których ostatnia rata jest wyraźnie wyższa albo niższa od zwykłej, na przykład gdy rozlicza się w niej obniżkę promocyjną. Jeśli wysokość ostatniej raty zależy od spełnienia warunków, planuj budżet pod wersję bez obniżki.
W pożyczce jednorazowej rozróżnienie na zwykłą i ostatnią ratę znika: jest jedna płatność i to ona jest jednocześnie najwyższa. Dlatego datę tej płatności dobrze zestawić z datą Twoich wpływów. Termin przypadający dwa dni przed wypłatą wynagrodzenia to inna sytuacja niż termin dwa dni po niej.
Sprawdź też dzień tygodnia. W naszym przykładzie termin jednorazowej spłaty, 26.12.2026, wypada w sobotę i zarazem w drugi dzień świąt Bożego Narodzenia. Zwykłe przelewy Elixir są rozliczane w sesjach w dni robocze, a szybszy Express Elixir działa całą dobę tylko między bankami, które go obsługują. Przy terminie w weekend lub święto zapłać kilka dni wcześniej albo zapytaj pożyczkodawcę, jak liczy wpłatę w takim dniu. Jak dopilnować, żeby przelew dotarł na czas, opisujemy na stronie jak spłacić pożyczkę.
Trzecim modelem, który bywa mylony z ratami, jest limit odnawialny albo karta kredytowa. Tu nie ma ustalonej liczby rat ani daty końca. Co miesiąc płacisz co najmniej minimalną spłatę, a reszta zadłużenia zostaje i dalej kosztuje. Minimalna spłata nie jest ratą, która w określonym terminie doprowadzi dług do zera. Jeśli porównujesz limit z pożyczką na raty, policz, ile i jak długo musiałbyś płacić, żeby spłacić całość.
Co jeśli plan się nie sprawdzi
W obu modelach możesz spłacić pożyczkę wcześniej, w całości lub w części, a całkowity koszt maleje o koszty przypadające na okres, o który skrócono umowę (art. 48 i 49). Rzecznik Finansowy wskazuje, że zwrot prowizji należy się wtedy proporcjonalnie do pozostałego okresu spłaty. Trudniej, gdy pieniędzy zabraknie przed terminem. W pożyczce jednorazowej oznacza to zaległość w całej kwocie, w ratach zaległość w jednej racie, choć umowa może przewidywać dalsze skutki przy dłuższym opóźnieniu. W ratach łatwiej za to reagować z wyprzedzeniem: jeśli wiesz, że za dwa miesiące wpływy spadną, możesz porozmawiać z pożyczkodawcą, zanim pojawi się pierwsza zaległość.
Przedłużenie terminu spłaty nie jest bezpłatne i nie otwiera nowego limitu kosztów. Jeżeli w ciągu 120 dni od wypłaty dochodzi do odroczenia spłaty, koszty tego odroczenia wliczają się do ustawowego limitu kosztów pozaodsetkowych liczonego od pierwotnej kwoty (art. 36b). Podobnie kolejne pożyczki u tego samego pożyczkodawcy lub podmiotu z nim powiązanego, udzielone w ciągu 120 dni od pierwszej wypłaty, gdy pierwsza nie jest spłacona, mieszczą się w jednym limicie (art. 36c). Nowa pożyczka na spłatę poprzedniej przesuwa problem w czasie i dokłada kosztów. Jeśli widzisz, że termin jest zagrożony, zajrzyj na stronę trudności ze spłatą i odezwij się do pożyczkodawcy przed terminem.
Częste pytania
Czy pożyczka na raty jest zawsze droższa od jednorazowej?
Przy tej samej kwocie i stawkach zwykle kosztuje więcej złotych, bo trwa dłużej. W przykładzie 3 000 zł sześć rat to 3 315,86 zł, a jednorazowa spłata 3 269,18 zł. Mniejsza płatność może jednak oznaczać mniejsze ryzyko zaległości.
Dlaczego raty mają niższe RRSO, skoro kosztują więcej?
RRSO odnosi koszt do kwoty i czasu korzystania z niej. W ratach co miesiąc oddajesz część kapitału, więc przez większość okresu używasz mniejszej kwoty, a wskaźnik roczny wychodzi niższy.
Czy minimalna spłata karty to to samo co rata?
Minimalna spłata pozwala uniknąć zaległości w danym okresie, ale nie spłaca zadłużenia w ustalonym terminie. Pozostała część długu zostaje i dalej kosztuje.
Czy mogę zamienić jednorazową spłatę na raty?
Tylko w drodze porozumienia z pożyczkodawcą, bo umowa sama się nie zmieni. Zapytaj o dostępne rozwiązania przed terminem i poproś o nowe warunki na piśmie. Koszty odroczenia podlegają ustawowym limitom (art. 36b).
Źródła i podstawa prawna
- Ustawa o kredycie konsumenckim, art. 30, 36a–36c, 37, 48–49 (Dz.U. 2025 poz. 1362)
- UOKiK – apel o przemyślane decyzje finansowe (koszty kart kredytowych i szybkich pożyczek)
- Rzecznik Finansowy – wcześniejsza spłata kredytów w pytaniach i odpowiedziach
Sprawdzone przez redakcję Jasnio 27.10.2026. Widzisz błąd? Zgłoś poprawkę.
Redakcja Jasnio. Każde twierdzenie prawne sprawdzamy w tekście ustawy. Zasady redakcyjne